
GIÁ BÁN B-ONE LUMI
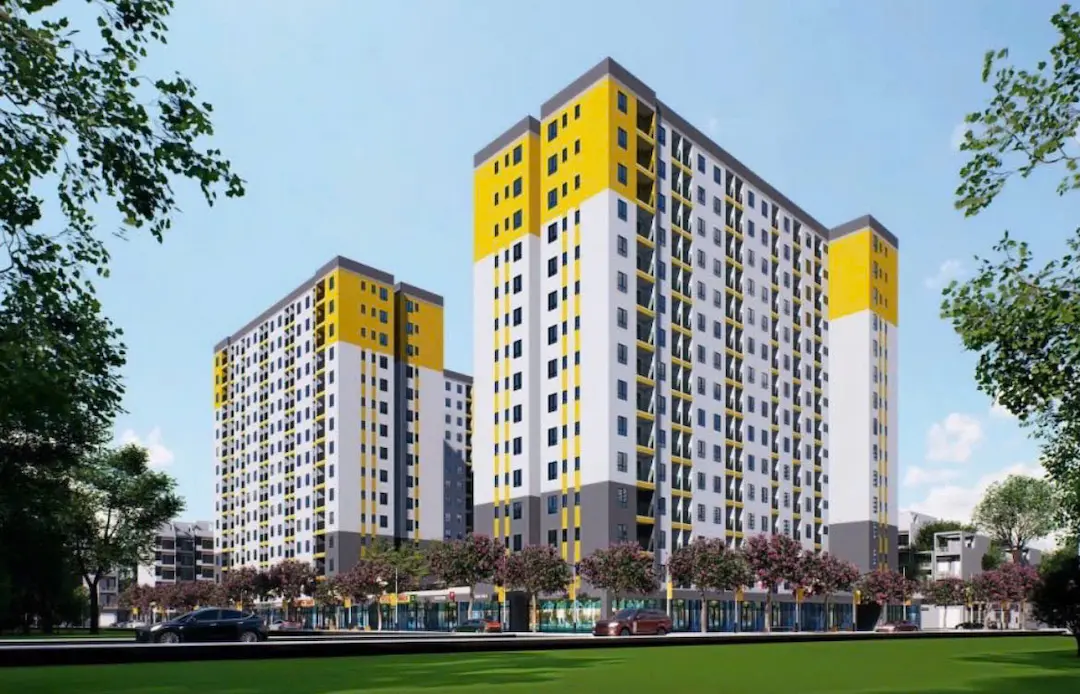
Người mua nhà lần đầu thường mắc một sai lầm giống nhau: tập trung vào giá bán mà bỏ qua phương thức thanh toán. Thực tế, cùng một mức giá 800 triệu đồng, cách chia nhỏ các đợt thanh toán quyết định căn hộ đó nằm trong tầm tay bạn hay không — đặc biệt với người lao động có thu nhập 15-20 triệu đồng/tháng. Giá bán B-One Lumi và phương thức thanh toán B-One Lumi là câu chuyện không chỉ xoay quanh con số trên bảng báo giá, mà còn nằm ở cách chủ đầu tư cấu trúc dòng tiền phù hợp với năng lực tài chính của đối tượng mục tiêu: công nhân, lao động trẻ và gia đình thu nhập thấp tại khu vực Tân Uyên. Dự án tọa lạc ngay mặt tiền đường Tố Hữu, thuộc khu đô thị Bcons City Life, và đây là những gì bạn cần biết trước khi quyết định xuống tiền.
1. Giá Bán B-One Lumi.
1.1. Mức giá tạm tính 19,8 triệu đồng/m² và cách tính ra giá căn hộ thực tế.
Theo công bố chính thức từ Sở Xây dựng TP. HCM, giá bán nhà ở xã hội tại dự án Khu nhà ở thương mại Hoàng Nam Uyên Hưng 2 (tên thương mại Bcons City Life) hiện được tạm tính ở mức 19,8 triệu đồng/m², đã bao gồm thuế giá trị gia tăng nhưng chưa bao gồm phí bảo trì 2%. Đây là bước công khai thông tin theo quy định trước khi chủ đầu tư tiếp nhận hồ sơ đăng ký mua.
Với mức giá tạm tính trên, căn hộ diện tích nhỏ nhất có giá khoảng 774 triệu đồng, căn lớn nhất khoảng 1,13 tỷ đồng. Các căn hộ có diện tích từ 39,1m² đến 57,1m², tương đương khoảng 802 căn hộ trong dự án. Cần lưu ý rằng con số 19,8 triệu đồng/m² là mức giá tạm tính, chưa phải giá chính thức. Giá bán chính thức sẽ được chủ đầu tư phê duyệt và công khai trên cổng thông tin điện tử của UBND Thành phố và Sở Xây dựng ít nhất 30 ngày trước thời điểm tiếp nhận hồ sơ đăng ký mua.
1.2. Phân tích chi phí ẩn: Những khoản cần cộng thêm vào giá bán
Ngoài giá tạm tính 19,8 triệu đồng/m², người mua cần tính đến các khoản phí sau:
Phí bảo trì 2%: Đây là khoản đóng một lần khi nhận bàn giao căn hộ, được tính trên giá trị hợp đồng. Với căn hộ 774 triệu đồng, phí bảo trì khoảng 15,5 triệu đồng. Đây là khoản bắt buộc theo quy định pháp luật về quản lý nhà chung cư.
Lệ phí trước bạ: 0,5% giá trị tài sản, tương đương khoảng 3,87 triệu đồng cho căn hộ 774 triệu.
Chi phí hồ sơ và công chứng: Dao động từ 5-10 triệu đồng tùy theo giá trị hợp đồng.
Tổng các khoản phí bổ sung ngoài giá bán ước tính khoảng 20-30 triệu đồng cho căn hộ nhỏ nhất. Đây là con số mà người mua cần chuẩn bị sẵn, bên cạnh phần vốn tự có cho khoản trả trước.
2. Phương Thức Thanh Toán B-One Lumi: Ba Lựa Chọn Linh Hoạt.
2.1. Phương thức 1 – Thanh toán theo tiến độ xây dựng
Hình thức thanh toán phổ biến nhất cho nhà ở xã hội là trả tiền theo từng đợt thi công. Chủ đầu tư Bcons áp dụng chính sách thanh toán linh hoạt, cho phép khách hàng lựa chọn thanh toán bằng tiền mặt hoặc vay ngân hàng theo tiến độ xây dựng. Đối với dự án B-One Lumi, chủ đầu tư dự kiến hoàn thiện khối chung cư, nghiệm thu và bàn giao căn hộ trong năm 2028, nghĩa là tiến độ thanh toán sẽ được chia theo các mốc thi công cụ thể từ khi ký hợp đồng đến khi nhận nhà.
2.2. Phương thức 2 – Thanh toán sớm với ưu đãi chiết khấu
Một số dự án nhà ở xã hội áp dụng chính sách chiết khấu cho khách hàng thanh toán trước hoặc thanh toán nhanh. Tuy nhiên, do đặc thù nhà ở xã hội hướng đến đối tượng thu nhập thấp, các ưu đãi thanh toán sớm thường không phải yếu tố chính trong chính sách bán hàng của phân khúc này. Thay vào đó, chủ đầu tư tập trung vào hỗ trợ tài chính qua kênh vay ngân hàng với lãi suất ưu đãi.
2.3. Phương thức 3 – Vay ngân hàng với hỗ trợ lãi suất
Đây là phương thức được phần lớn người mua nhà ở xã hội lựa chọn. Theo chính sách hiện hành của chủ đầu tư, khách hàng có thể vay ngân hàng lên đến 70% giá trị căn hộ, được ân hạn gốc và lãi suất ưu đãi trong thời gian đầu. Cụ thể, mức vay tối đa theo quy định hiện hành là 80% giá trị hợp đồng mua nhà ở xã hội, với thời hạn vay tối đa lên tới 25 năm.
3. Chính Sách Vay Ưu Đãi Dành Riêng Cho Người Mua B-One Lumi
3.1. Lãi suất 6,5%/năm cho người dưới 35 tuổi
Đây là chính sách quan trọng nhất mà người mua B-One Lumi cần nắm. Ngân hàng Nhà nước đã ban hành Công văn số 5340/NHNN-CSTT thông báo mức lãi suất cho vay đối với chương trình tín dụng dành cho người dưới 35 tuổi mua nhà ở xã hội trong thời gian từ 01/7 đến hết 31/12/2026. Theo đó, trong 5 năm đầu kể từ lần giải ngân đầu tiên, người vay được hưởng mức lãi suất 6,5%/năm. Đối với 10 năm vay vốn tiếp theo, lãi suất áp dụng là 7,5%/năm.
Với mức vay 70% giá trị căn hộ 774 triệu đồng (tương đương 541,8 triệu đồng), tiền gốc và lãi hàng tháng trong 5 năm đầu được tính như sau: lãi vay 6,5%/năm tương đương khoảng 2,94 triệu đồng/tháng, cộng với tiền gốc chia đều cho 25 năm (khoảng 1,8 triệu đồng/tháng), tổng chi phí trả nợ khoảng 4,7-5 triệu đồng/tháng. Con số này nằm trong khả năng chi trả của hộ gia đình có thu nhập từ 15 triệu đồng/tháng trở lên.
3.2. Điều kiện và hồ sơ vay vốn
Hiện có 9 ngân hàng thương mại chính thức tham gia giải ngân chương trình cho vay ưu đãi mua nhà ở xã hội, bao gồm Agribank, BIDV, Vietcombank, VietinBank, MB, Techcombank và một số ngân hàng khác. Điều kiện vay cơ bản bao gồm: người vay phải có nguồn thu nhập và khả năng trả nợ theo cam kết với ngân hàng. Thời hạn cho vay tối đa lên tới 25 năm từ ngày giải ngân đầu tiên.
Về hồ sơ, người mua cần chuẩn bị: chứng minh thu nhập hàng tháng, giấy xác nhận tình trạng hôn nhân, giấy xác nhận chưa có nhà ở tại địa phương nơi có dự án, và các giấy tờ tùy thân theo quy định. Quy trình xét duyệt hồ sơ mua nhà ở xã hội bao gồm các bước: nộp hồ sơ đăng ký mua, công khai danh sách đủ điều kiện, tổ chức lựa chọn người được mua, ký kết hợp đồng và thực hiện nghĩa vụ thanh toán.
3.3. So sánh chi phí vay giữa các kênh
Có hai kênh vay chính cho người mua nhà ở xã hội: Ngân hàng Chính sách xã hội (NHCSXH) và ngân hàng thương mại. NHCSXH áp dụng lãi suất ưu đãi thấp hơn (hiện ở mức 5,4%/năm) nhưng hạn mức vay tối đa bằng 80% giá trị hợp đồng và thời hạn vay tối đa 25 năm. Trong khi đó, các ngân hàng thương mại tham gia chương trình cho vay người dưới 35 tuổi áp dụng lãi suất 6,5%/năm trong 5 năm đầu — cao hơn NHCSXH khoảng 1,1 điểm phần trăm nhưng thủ tục giải ngân thường nhanh hơn và nguồn vốn dồi dào hơn.
4. Bài Toán Dòng Tiền Thực Tế Cho Người Mua Nhà Lần Đầu
4.1. Kịch bản tài chính với căn hộ 774 triệu đồng
Giả sử một công nhân 30 tuổi, độc thân, thu nhập 15 triệu đồng/tháng, muốn mua căn hộ nhỏ nhất tại B-One Lumi với giá 774 triệu đồng. Đây là cách tính dòng tiền:
Vốn tự có cần chuẩn bị: 30% giá trị căn hộ, tương đương khoảng 232 triệu đồng (bao gồm cả các khoản phí bổ sung). Nếu tiết kiệm được 6 triệu đồng/tháng, cần khoảng 39 tháng — tức hơn 3 năm — để tích lũy đủ. Nhiều người mua nhà ở xã hội sử dụng sự hỗ trợ từ gia đình để rút ngắn thời gian này.
Số tiền vay: 70% giá trị căn hộ, tương đương 541,8 triệu đồng.
Chi phí trả nợ hàng tháng trong 5 năm đầu: Lãi 6,5%/năm trên dư nợ giảm dần, cộng gốc chia đều 25 năm. Trung bình khoảng 4,7 triệu đồng/tháng trong 5 năm đầu, giảm dần theo dư nợ gốc.
Tỷ lệ chi trả nợ/thu nhập: Khoảng 31% — nằm trong ngưỡng an toàn theo khuyến nghị của các tổ chức tài chính quốc tế (không vượt quá 40% thu nhập hàng tháng).
4.2. Kịch bản cho gia đình hai vợ chồng với căn hộ 2 phòng ngủ
Với gia đình trẻ, tổng thu nhập 25 triệu đồng/tháng, mua căn hộ 2 phòng ngủ diện tích 45m² (giá khoảng 891 triệu đồng theo mức 19,8 triệu/m²):
Vốn tự có (30%): Khoảng 267 triệu đồng.
Số tiền vay: Khoảng 624 triệu đồng.
Chi phí trả nợ hàng tháng: Lãi vay 6,5%/năm trong 5 năm đầu, cộng gốc chia đều 25 năm — khoảng 5,4-6 triệu đồng/tháng.
Tỷ lệ chi trả nợ/thu nhập: Khoảng 22-24% — mức rất an toàn, cho phép gia đình duy trì chi tiêu sinh hoạt và tiết kiệm cho con cái.
Các con số trên chỉ mang tính chất tham khảo dựa trên mức giá tạm tính và lãi suất hiện hành. Lãi suất sau 5 năm đầu sẽ được điều chỉnh theo lãi suất trung và dài hạn bình quân của bốn ngân hàng thương mại nhà nước, thấp hơn 1 điểm phần trăm so với mức bình quân này.
5. Những Lưu Ý Quan Trọng Về Giá Bán và Thanh Toán B-One Lumi
5.1. Giá tạm tính chưa phải giá chính thức
Đây là điểm cần nhấn mạnh: mức giá 19,8 triệu đồng/m² hiện được công bố là giá tạm tính, do Sở Xây dựng TP. HCM công bố thông tin dự án theo quy định trước khi chủ đầu tư tiếp nhận hồ sơ đăng ký mua. Giá bán chính thức sẽ được chủ đầu tư phê duyệt và công khai ít nhất 30 ngày trước thời điểm mở bán. Người mua nên theo dõi cổng thông tin điện tử của UBND Thành phố và Sở Xây dựng để cập nhật giá chính thức.
5.2. Tiến độ bàn giao và ảnh hưởng đến dòng tiền
Theo tiến độ được phê duyệt, toàn bộ dự án hoàn thành vào quý I/2030, song chủ đầu tư đặt mục tiêu hoàn thiện khối chung cư, nghiệm thu và bàn giao căn hộ trong năm 2028. Với thời gian bàn giao dự kiến năm 2028, người mua sẽ cần duy trì kế hoạch tài chính trong khoảng 2 năm kể từ thời điểm ký hợp đồng mua bán đến khi nhận nhà.
5.3. Ưu đãi vay thay đổi theo thời gian
Chính sách vay ưu đãi 6,5%/năm cho người dưới 35 tuổi áp dụng cho thời gian từ 01/7 đến hết 31/12/2026. Người mua cần nắm rõ thời gian áp dụng để lên kế hoạch vay vốn. Sau giai đoạn ưu đãi, lãi suất sẽ điều chỉnh theo thị trường với mức thấp hơn 1 điểm phần trăm so với lãi suất trung và dài hạn bình quân của bốn ngân hàng thương mại nhà nước.
6. Câu Hỏi Thường Gặp Giá bán B-One Lumi.
- 1. Giá bán chính thức của B-One Lumi đã được công bố chưa?
- Chưa. Hiện tại Sở Xây dựng TP. HCM công bố giá tạm tính 19,8 triệu đồng/m² (đã gồm VAT, chưa gồm phí bảo trì). Giá chính thức sẽ được công khai ít nhất 30 ngày trước khi mở bán.
- 2. Tôi cần chuẩn bị bao nhiêu vốn tự có để mua B-One Lumi?
- Với căn hộ nhỏ nhất (39,1m², giá khoảng 774 triệu đồng), vốn tự có cần chuẩn bị khoảng 30% giá trị, tương đương khoảng 232 triệu đồng (đã bao gồm các khoản phí bổ sung).
- 3. Người dưới 35 tuổi có được vay ưu đãi lãi suất 6,5%/năm không?
- Có. Ngân hàng Nhà nước áp dụng lãi suất 6,5%/năm trong 5 năm đầu cho người dưới 35 tuổi vay mua nhà ở xã hội, thời gian áp dụng từ 01/7 đến hết 31/12/2026.
- 4. Có bao nhiêu hình thức thanh toán tại B-One Lumi?
- Dự án có 3 hình thức thanh toán: thanh toán theo tiến độ xây dựng bằng tiền mặt hoặc vay ngân hàng; thanh toán sớm và vay ngân hàng với hỗ trợ lãi suất.
- 5. Khi nào dự án dự kiến bàn giao?
- Theo tiến độ phê duyệt, dự án hoàn thành quý I/2030, nhưng chủ đầu tư Bcons đặt mục tiêu bàn giao căn hộ trong năm 2028.
Giá bán B-One Lumi phản ánh một triết lý rõ ràng: thiết kế sản phẩm tài chính phù hợp với năng lực thực tế của đối tượng mục tiêu. Với giá tạm tính 19,8 triệu đồng/m², căn hộ nhỏ nhất khoảng 774 triệu đồng, vay tối đa 80% giá trị với lãi suất ưu đãi 6,5%/năm cho người dưới 35 tuổi trong 5 năm đầu, dự án tạo ra lộ trình mua nhà khả thi cho hộ gia đình thu nhập từ 15 triệu đồng/tháng. Điều quan trọng nhất với người mua nhà lần đầu không phải là giá bán — mà là kế hoạch dòng tiền: xác định số vốn tự có cần tích lũy, chọn kênh vay phù hợp (NHCSXH với lãi suất thấp hơn hay ngân hàng thương mại với thủ tục nhanh hơn), và đảm bảo tỷ lệ trả nợ/thu nhập không vượt quá 40%. Dự án tọa lạc ngay mặt tiền đường Tố Hữu, phường Tân Uyên, trong khu đô thị Bcons City Life — vị trí thuận lợi cho lao động làm việc tại các KCN xung quanh, nơi nhu cầu thuê căn hộ ổn định tạo nên tiềm năng thanh khoản dài hạn cho người mua.
Nếu bạn cần cập nhật thông tin mới nhất hoặc tư vấn chi tiết về dự án, đội ngũ chuyên viên của Tập đoàn Bcons luôn sẵn sàng hỗ trợ. Liên hệ Hotline: 0934035933 hoặc email cskhbdsbcons@.gmail,com để được giải đáp nhanh chóng và nhận thông tin chính xác.